Um projeto imobiliário online hoje designa um percurso de compra, financiamento ou investimento cujas etapas se desenrolam principalmente em plataformas digitais, desde a busca do imóvel até a assinatura dos atos. Desde a entrada em vigor do regulamento europeu eIDAS, a assinatura eletrônica qualificada possui a mesma força probatória que uma assinatura manuscrita no sentido do artigo 1367 do Código Civil.
Esse quadro jurídico permite tratar todo o processo, coleta de informações, subscrição, arbitragens e acompanhamento, sem etapas em papel ou reuniões presenciais.
Lei Cazenave e prospecção imobiliária online: o que muda em 2026
O ponto de partida de um projeto imobiliário online é a forma como um profissional pode entrar em contato com um comprador potencial. Esse mecanismo foi profundamente modificado este ano.
Desde 11 de agosto de 2026, a lei Cazenave nº 2025-680 de 30 de junho de 2025, complementada pelo decreto nº 2026-662 de 23 de julho de 2026, impõe um regime de opt-in para qualquer abordagem telefônica imobiliária. Um profissional não pode mais ligar para um particular sem seu consentimento explícito prévio, mesmo que seus dados estejam em um anúncio.
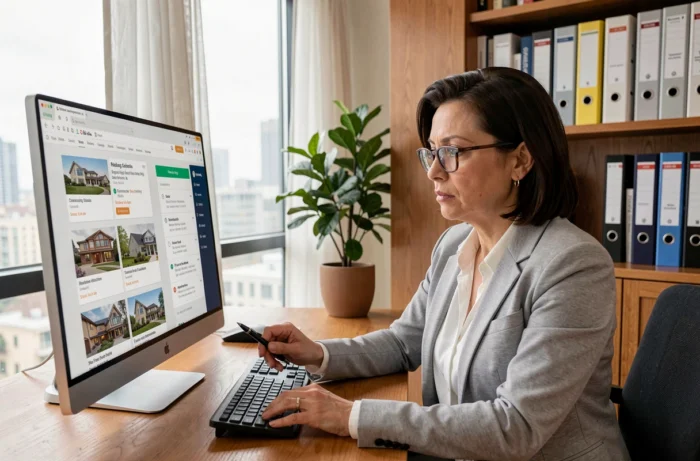
A consequência direta é uma mudança para percursos chamados “pull”. As plataformas agora estruturam túneis de pesquisa, formulários de contato e alertas configurados pelo usuário. Para quem busca ter sucesso em seu projeto imobiliário online, isso significa que a qualidade do percurso digital de uma plataforma se torna um critério de seleção ao mesmo nível que o catálogo de imóveis.
Antes de se comprometer com um portal, verifique se ele oferece um espaço pessoal com alertas configuráveis, um histórico de suas pesquisas e uma política clara sobre o uso de seus dados. Algumas plataformas permitem ir mais longe na comparação de imóveis e serviços: para saber tudo sobre o Direct Maison, o percurso se baseia nesse tipo de lógica estruturada em torno do consentimento do usuário.
Crédito imobiliário e seguro do mutuário: os alavancadores digitais a ativar
O financiamento continua sendo o cerne do projeto. Em 2026, as ferramentas online permitem comparar ofertas de empréstimo e seguro do mutuário com uma granularidade que não existia há alguns anos. Dois dispositivos legislativos merecem atenção especial.
Delegação de seguro do mutuário graças à lei Lemoine
A lei Lemoine, que celebrou quatro anos de aplicação, permite a mudança de seguro do mutuário a qualquer momento, sem custos e sem esperar uma data de aniversário. Concretamente, isso significa que um mutuário pode renegociar seu contrato assim que assinar o empréstimo, e depois a qualquer momento durante a vida do crédito.
Nas plataformas online, comparadores especializados calculam a diferença de contribuição entre o seguro grupo do banco e uma delegação externa. A economia potencial ao longo do prazo total do empréstimo pode ser significativa, especialmente para perfis jovens ou não-fumantes. A lei Lagarde, que abriu o caminho ao proibir os bancos de recusarem uma delegação com garantias equivalentes, continua sendo a base jurídica dessa liberdade de escolha.
Normas Basileia e taxa fixa francesa
As regras prudenciais europeias oriundas de Basileia III continuam a pesar sobre o modelo francês da taxa fixa. Os bancos devem mobilizar mais fundos próprios para conceder empréstimos longos a taxa fixa, o que pode refletir nas condições propostas aos mutuários. Comparar ofertas de crédito online, integrando o custo do seguro e a duração real do empréstimo, torna-se um reflexo a ser adotado antes de qualquer negociação em agência.
- Use um simulador de capacidade de empréstimo online para definir seu orçamento máximo antes de procurar um imóvel. Isso evita visitar (mesmo virtualmente) imóveis fora do alcance.
- Compare pelo menos três ofertas de seguro do mutuário através de plataformas dedicadas. As diferenças de preço para garantias equivalentes permanecem altas de um segurador para outro.
- Verifique a taxa de usura em vigor no momento de sua solicitação de empréstimo: esse teto legal, recalculado trimestralmente pelo Banco da França, pode bloquear um processo se a taxa efetiva global ultrapassar o limite.
Ferramentas de inteligência artificial aplicadas ao projeto imobiliário
A inteligência artificial modifica a busca de imóveis e a análise de mercado. Em 2026, várias categorias de ferramentas se destacam no percurso de compra online.
Os estimadores de preço alimentados por IA cruzam dados cadastrais, transações recentes e características do imóvel (andar, exposição, desempenho energético) para fornecer uma faixa de valor. Essas ferramentas não substituem uma expertise humana, mas permitem detectar rapidamente um imóvel superavaliado ou uma oportunidade subavaliada antes mesmo de solicitar um agente.
Outras aplicações exploram o processamento de linguagem natural para analisar os anúncios: elas identificam formulações ambíguas (“para refrescar”, “trabalhos a prever”) e as cruzam com os dados do diagnóstico de desempenho energético. Para um investimento locativo, algumas plataformas integram projeções de rendimento baseadas nos aluguéis praticados na região.
- Priorize ferramentas que exibem suas fontes de dados (base DVF, dados notariais) em vez daquelas que permanecem opacas sobre sua metodologia.
- Cruze sempre a estimativa de IA com pelo menos uma opinião de um agente local ou um mandato de pesquisa personalizado.
- Cuidado com as projeções de rendimento que não integram a vacância locativa nem as taxas de condomínio.
Percurso desmaterializado: verifique cada etapa antes de assinar
A possibilidade de assinar um ato à distância não dispensa verificações técnicas. Um percurso totalmente online apresenta pontos de atenção específicos.
O primeiro diz respeito à identidade digital. Para que uma assinatura eletrônica qualificada seja oponível, o signatário deve ser identificado por um prestador de serviços de confiança certificado. Verifique se a plataforma utilizada pelo notário ou pelo promotor recorre a um prestador autorizado segundo o regulamento eIDAS.
O segundo diz respeito aos diagnósticos obrigatórios. Mesmo em uma compra online, o vendedor deve fornecer um dossiê de diagnóstico técnico completo (DPE, amianto, chumbo, térmitas conforme a zona). A ausência de um único diagnóstico pode invalidar a venda ou abrir um recurso. As plataformas sérias integram esses documentos diretamente no espaço do comprador, acessíveis antes de qualquer oferta.
O terceiro diz respeito ao prazo de arrependimento. Seja a assinatura manuscrita ou eletrônica, o comprador não profissional tem um prazo legal para se retratar após a assinatura do compromisso. Esse prazo começa a contar a partir da notificação do ato, inclusive por via eletrônica.
Um projeto imobiliário realizado online ganha em rapidez, mas a desmaterialização não elimina nenhuma obrigação legal. A diferença reside na capacidade de centralizar, comparar e verificar cada documento a partir de um único espaço digital, sem deslocamento ou correspondência em papel.