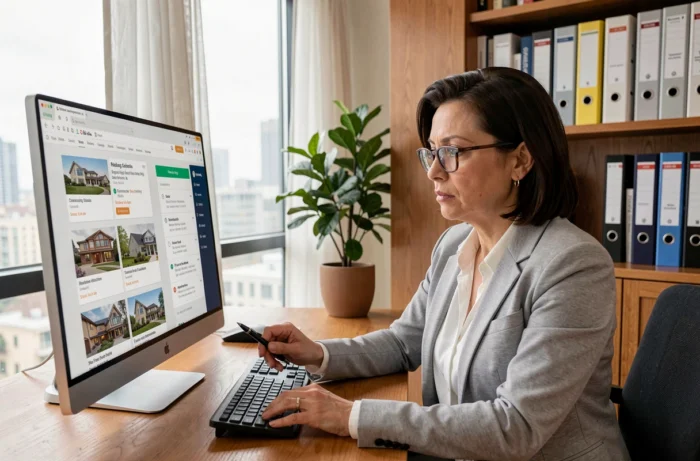
Een online vastgoedproject verwijst vandaag de dag naar een aankoop-, financierings- of investeringsproces waarvan het merendeel van de stappen plaatsvindt op digitale platforms, van het zoeken naar het pand tot de ondertekening van de akten. Sinds de inwerkingtreding van de Europese eIDAS-verordening heeft de gekwalificeerde elektronische handtekening dezelfde bewijswaarde als een handgeschreven handtekening in de zin van artikel 1367 van het Burgerlijk Wetboek.
Dit juridische kader maakt het mogelijk om het gehele proces, informatieverzameling, inschrijving, arbitrages en opvolging, zonder papieren stappen of fysieke afspraken te behandelen.
Wet Cazenave en online vastgoedwerving: wat verandert er in 2026
Het startpunt van een online vastgoedproject is de manier waarop een professional contact kan opnemen met een potentiële koper. Dit mechanisme is dit jaar ingrijpend veranderd.
Sinds 11 augustus 2026 verplicht de wet Cazenave nr. 2025-680 van 30 juni 2025, aangevuld met het decreet nr. 2026-662 van 23 juli 2026, een opt-in regime voor alle telefonische vastgoedwervingen. Een professional mag een particulier niet meer bellen zonder zijn expliciete voorafgaande toestemming, zelfs als zijn gegevens op een advertentie staan.
Het directe gevolg is een verschuiving naar zogenaamde “pull”-trajecten. Platforms structureren nu zoek tunnels, contactformulieren en door de gebruiker ingestelde waarschuwingen. Voor wie zijn online vastgoedproject wil laten slagen, betekent dit dat de kwaliteit van het digitale traject van een platform een selectiecriterium wordt net als de catalogus van onroerend goed.
Voordat u zich aanmeldt op een portal, controleer of het een persoonlijk gebied biedt met configureerbare waarschuwingen, een geschiedenis van uw zoekopdrachten en een duidelijk beleid over het gebruik van uw gegevens. Sommige platforms stellen u in staat om verder te gaan in de vergelijking van onroerend goed en diensten: voor alles over Direct Maison, is het traject gebaseerd op dit soort logica gestructureerd rond gebruikersconsent.
Hypotheek en kredietverzekering: de digitale hefboom om te activeren
De financiering blijft de zenuw van het project. In 2026 stellen online tools u in staat om de aanbiedingen van leningen en kredietverzekeringen te vergelijken met een granulariteit die enkele jaren geleden niet bestond. Twee wetgevende maatregelen verdienen bijzondere aandacht.
Delegatie van kredietverzekering dankzij de wet Lemoine
De wet Lemoine, die zijn vierjarige toepassing viert, staat het veranderen van kredietverzekering op elk moment toe, zonder kosten en zonder te wachten op een verjaardag. Concreet betekent dit dat een kredietnemer zijn contract kan heronderhandelen vanaf de ondertekening van de lening, en vervolgens op elk moment tijdens de looptijd van de lening.
Op online platforms berekenen gespecialiseerde vergelijkers het verschil in premie tussen de groepsverzekering van de bank en een externe delegatie. De potentiële besparing over de totale looptijd van de lening kan aanzienlijk zijn, vooral voor jonge of niet-rokende profielen. De wet Lagarde, die de weg opende door banken te verbieden een delegatie met equivalente garanties te weigeren, blijft de juridische basis van deze keuzevrijheid.
Bazel-normen en Franse vaste rente
De Europese prudentiële regels voortvloeiend uit Bazel III blijven invloed uitoefenen op het Franse vaste rente model. Banken moeten meer eigen vermogen mobiliseren om lange leningen met een vaste rente te verstrekken, wat invloed kan hebben op de voorwaarden die aan kredietnemers worden aangeboden. Het vergelijken van kredietaanbiedingen online, met inbegrip van de kosten van de verzekering en de werkelijke looptijd van de lening, wordt een reflex die u moet aannemen voordat u met een kantoor onderhandelt.
- Gebruik een online simulator voor leencapaciteit om uw maximale budget te bepalen voordat u naar een pand zoekt. Dit voorkomt dat u (zelfs virtueel) woningen bezoekt die buiten uw bereik liggen.
- Vergelijk minstens drie aanbiedingen van kredietverzekeringen via gespecialiseerde platforms. De prijsverschillen voor equivalente garanties blijven hoog van de ene verzekeraar naar de andere.
- Controleer de geldende usurietarieven op het moment van uw leningaanvraag: dit wettelijke plafond, dat elk kwartaal door de Banque de France wordt herberekend, kan een dossier blokkeren als de effectieve rente het plafond overschrijdt.
Toepassingen van kunstmatige intelligentie in het vastgoedproject
Kunstmatige intelligentie verandert de zoektocht naar onroerend goed en de marktanalyse. In 2026 onderscheiden zich verschillende categorieën van tools in het online aankooptraject.
De door AI aangedreven prijsinschatters combineren kadastrale gegevens, recente transacties en de kenmerken van het pand (verdieping, blootstelling, energieprestaties) om een waardebereik te bieden. Deze tools vervangen geen menselijke expertise, maar ze stellen u in staat om snel een overgewaardeerd pand of een ondergewaardeerde kans te detecteren nog voordat u een agent benadert.
Andere toepassingen maken gebruik van natuurlijke taalverwerking om advertenties te analyseren: ze identificeren dubbelzinnige formuleringen (“op te frissen”, “werkzaamheden te voorzien”) en combineren deze met de gegevens van de energieprestatie diagnose. Voor een huurinvestering integreren sommige platforms rendementprojecties gebaseerd op de huurprijzen in de buurt.
- Geef de voorkeur aan tools die hun gegevensbronnen weergeven (DVF-database, notariële gegevens) in plaats van die welke ondoorzichtig zijn over hun methodologie.
- Vergelijk altijd de AI-inschatting met minstens één mening van een lokale agent of een gepersonaliseerde zoekopdracht.
- Wees voorzichtig met rendementprojecties die geen rekening houden met leegstand of de kosten van de vereniging van eigenaren.
Gedigitaliseerd traject: controleer elke stap voordat u ondertekent
De mogelijkheid om een akte op afstand te ondertekenen, ontslaat niet van technische controles. Een volledig online traject heeft specifieke aandachtspunten.
De eerste betreft de digitale identiteit. Om een gekwalificeerde elektronische handtekening tegenstelbaar te maken, moet de ondertekenaar worden geïdentificeerd door een gecertificeerde vertrouwensdienstverlener. Controleer of het platform dat door de notaris of de ontwikkelaar wordt gebruikt, daadwerkelijk gebruikmaakt van een goedgekeurde dienstverlener in de zin van de eIDAS-verordening.
De tweede betreft de verplichte diagnoses. Zelfs bij een online aankoop moet de verkoper een compleet technisch diagnose dossier (DPE, asbest, lood, termieten afhankelijk van de zone) verstrekken. Het ontbreken van één enkele diagnose kan de verkoop ongeldig maken of een beroep openen. Serieuze platforms integreren deze documenten direct in het kopergebied, raadpleegbaar vóór een bod.
De derde betreft de herroeptermijn. Of de handtekening nu handgeschreven of elektronisch is, de niet-professionele koper heeft een wettelijke termijn om zich terug te trekken na de ondertekening van de compromis. Deze termijn begint te lopen vanaf de kennisgeving van de akte, ook elektronisch.
Een online vastgoedproject wint aan snelheid, maar de digitalisering schrapt geen enkele wettelijke verplichting. Het verschil zit in de mogelijkheid om elk document te centraliseren, te vergelijken en te controleren vanuit één enkele digitale ruimte, zonder verplaatsingen of papieren post.